Nickel - Compte pour tous

Captures d’écran
Détails
- Note
- 28.47K avis
- Version
- 2026.9.0
- Développeur
- NiCKEL
Analyse par Norviv
Quand plusieurs personnes partagent les dépenses d’un foyer, le plus difficile n’est pas toujours de payer : c’est de savoir quel compte utiliser, de repérer les opérations et de garder chacun maître de son argent. C’est dans ce genre de situation que Nickel - Compte pour tous peut avoir sa place. J’y vois surtout une solution de compte et de carte à gérer depuis une application, plutôt qu’un outil conçu pour fusionner les finances d’une famille. Cette distinction aide à savoir si elle correspond à votre façon de vous organiser.
Un compte personnel dans une organisation à plusieurs
Imaginez un couple qui répartit les courses, les transports et les factures, ou un jeune adulte qui commence à prendre en charge ses dépenses. Un compte Nickel peut servir à séparer une partie de ces paiements du compte principal du foyer. Chacun peut ainsi garder son propre espace financier, au lieu de faire circuler une carte ou de partager les identifiants d’une application bancaire. Pour moi, cette séparation est le point le plus intéressant dans un usage à plusieurs : elle clarifie qui règle quoi sans supposer que tout le monde doit consulter les opérations des autres.
Dans la pratique, je commencerais par décider ensemble quelles dépenses passent par ce compte et lesquelles restent sur les comptes habituels. Par exemple, une personne peut utiliser son compte pour ses achats courants, tandis que les dépenses communes continuent d’être réglées selon l’organisation déjà en place. Cela évite de traiter un compte individuel comme s’il s’agissait automatiquement d’une cagnotte ou d’un compte joint. Un compte distinct aide à séparer les usages, mais ne remplace pas une règle de répartition convenue entre les personnes concernées.
Une formule simple, avec des limites à vérifier
Nickel est une application de finance développée par NiCKEL. Sa formule, résumée par l’idée d’un compte, d’une carte, d’un IBAN et d’une application, se comprend facilement si vous cherchez un accès bancaire direct sans multiplier les outils. L’application est gratuite au téléchargement. Cela ne suffit toutefois pas à conclure que tous les services liés au compte sont gratuits : avant de vous engager, prenez le temps de consulter les conditions et les éventuels frais applicables à votre situation. Le coût compte particulièrement si vous prévoyez des retraits ou des paiements hors de vos habitudes.
La simplicité a aussi un revers. Si vous souhaitez centraliser plusieurs comptes, suivre un budget familial partagé ou obtenir une vue consolidée de toutes les dépenses du foyer, une application de budget dédiée ou un compte réellement commun peut être plus adapté. Nickel peut contribuer à une organisation à plusieurs, mais je ne le choisirais pas en supposant qu’il fournit des outils de coordination familiale ou de gestion commune. Il vaut mieux le voir comme un compte personnel qui peut s’intégrer à une organisation convenue entre proches.
Les points à connaître avant d’en faire son compte du quotidien
Je commencerais par clarifier ce que vous attendez d’un compte au quotidien : remplacer votre compte principal, isoler certaines dépenses ou simplement suivre un budget personnel. Cette décision permet de comparer plus justement les conditions et les frais avec vos habitudes actuelles, sans confondre un compte individuel avec un outil collectif. Je regarderais ensuite comment organiser les accès et les dépenses dans le foyer.
Ouverture, accès et décisions personnelles
Ce que j’ai apprécié dans l’approche de Nickel, c’est que le parcours peut se faire depuis l’application ou dans un point de vente partenaire. Cette possibilité est utile si vous préférez être accompagné pour certaines étapes plutôt que de tout gérer sur un écran. L’ouverture reste toutefois une démarche individuelle : prévoyez que chaque titulaire s’occupe de son propre compte et de ses accès. Je déconseille de transmettre ses codes à un partenaire ou à un membre de la famille pour faciliter le suivi ; une organisation pratique ne devrait pas effacer les limites de confidentialité entre les comptes.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Pour un foyer, une méthode simple consiste à noter les dépenses communes à rembourser dans l’outil de suivi que vous utilisez déjà, puis à effectuer les virements entre les personnes selon votre accord. L’application bancaire permet de consulter l’activité de son propre compte, mais le partage des justificatifs et le calcul des remboursements demandent une habitude convenue à part. Ce petit rituel est plus fiable que de supposer que chacun voit les mêmes informations ou comprend de la même façon une opération.
Suivre les opérations sans confondre les dépenses
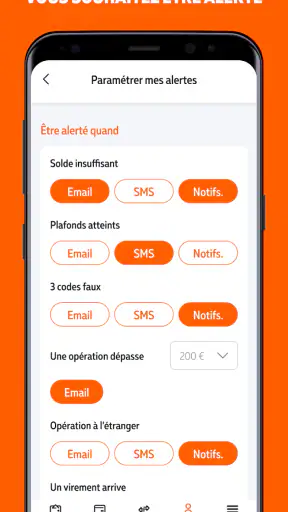
Le suivi des mouvements et les alertes peuvent être utiles dans une journée chargée : après un achat, vous pouvez garder un œil sur l’activité du compte au lieu d’attendre de faire les comptes en fin de semaine. Pour moi, l’intérêt concret n’est pas de surveiller chaque dépense avec anxiété, mais de repérer rapidement une opération inattendue et de mieux comprendre ce qui reste disponible. Si vous utilisez le compte pour une catégorie précise, comme les achats personnels ou les frais de déplacement, cette séparation rend aussi la lecture des mouvements plus parlante.
Un conseil pratique : choisissez une règle de classement avant de multiplier les usages. Si vous alternez sans méthode entre dépenses personnelles, courses communes et achats à rembourser, le relevé sera moins facile à interpréter, même si chaque opération apparaît clairement. Vous pouvez réserver le compte à un usage bien défini et vérifier régulièrement que cette règle tient dans la durée. C’est une manière simple de tirer parti du suivi sans attendre de l’application qu’elle décide à votre place comment répartir le budget.
Carte et déplacements : utile, mais pas à l’aveugle
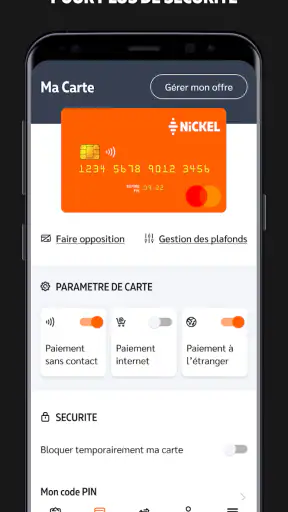
La possibilité d’utiliser la carte pour des paiements et des retraits à l’international peut dépanner en voyage. Je la verrais comme une option pratique à préparer, pas comme une raison de partir sans solution de secours. Avant un déplacement, vérifiez les conditions applicables à votre compte, notamment les frais éventuels, puis gardez un autre moyen de paiement si votre budget dépend d’un accès immédiat à l’argent. Cette précaution est pertinente pour n’importe quel compte utilisé loin de chez soi, et elle évite de découvrir les limites du service au moment où l’on en a besoin.
Au quotidien, les notifications de mouvement peuvent également aider à repérer un paiement que vous n’aviez pas prévu. Elles ne remplacent pas la vérification du détail d’une transaction ni les démarches nécessaires en cas de problème. Si une opération vous semble incorrecte, examinez-la directement et contactez le service concerné plutôt que de conclure à partir de la seule alerte. Cette nuance compte pour les achats partagés : une notification reçue par le titulaire n’est pas, à elle seule, un système de validation par les autres membres du foyer.
Ce que l’application convient à faire — et ce qu’elle ne règle pas
Par rapport à une banque traditionnelle utilisée comme compte principal, Nickel peut intéresser ceux qui veulent un parcours plus direct et un accès à leur compte depuis une application, avec la possibilité de passer par un point de vente partenaire. Face aux applications centrées sur le budget, son intérêt est différent : il s’agit d’abord d’un compte avec une carte et un IBAN, et non d’un tableau de bord destiné à réunir toutes les dépenses d’un ménage. Le bon choix dépend donc moins d’une promesse de simplicité que de la tâche précise que vous souhaitez lui confier.
Je le conseillerais à une personne qui veut un compte distinct pour ses dépenses courantes, qui apprécie de consulter ses mouvements sur mobile ou qui souhaite une solution accessible sans parcours bancaire compliqué. Il peut aussi convenir à un foyer qui accepte de coordonner les dépenses par des règles simples, sans attendre de l’application qu’elle répartisse automatiquement les responsabilités. En revanche, si votre priorité est une gestion commune avec visibilité partagée, des outils de placement ou des conseils personnalisés, comparez d’abord avec des solutions pensées pour ces besoins. Un outil qui fait moins de choses, mais dont le rôle est clair, peut être plus facile à intégrer.
Âge, confiance et choix du titulaire
La classification PEGI 3 correspond à une catégorie d’âge adaptée à tous les publics dans le contexte de la fiche de l’application ; elle ne signifie pas qu’un enfant peut ouvrir ou gérer un compte sans les conditions propres au service. Pour un parent qui envisage un usage par un adolescent, le point important est de distinguer l’âge indiqué pour l’application des règles applicables au compte et à son titulaire. Je vérifierais ces conditions avant de construire une organisation familiale autour de l’outil, plutôt que de déduire des fonctions de supervision ou de contrôle qui ne sont pas établies ici.
Dans un foyer, la confiance passe aussi par une limite nette entre aide et accès. Vous pouvez accompagner quelqu’un dans la prise en main, l’aider à comprendre une opération ou convenir d’un budget, sans partager les codes de connexion. Cette séparation devient particulièrement utile lorsque plusieurs générations vivent ensemble ou qu’une personne commence à gérer ses propres paiements. Le compte reste attaché à son titulaire ; la coordination familiale se fait par la discussion et les habitudes convenues, non par une surveillance implicite.
Une adoption déjà large, sans que cela décide à votre place
L’application affiche une moyenne de 4,7 sur la base d’environ 305 000 évaluations, et elle a dépassé les 5 millions d’installations. Ces chiffres témoignent d’un usage important, mais ils ne garantissent pas que le service répondra à vos besoins particuliers. La version actuelle est la 2026.9.0, et l’application est indiquée comme compatible à partir d’Android 7.0. Pour choisir, je donnerais davantage de poids à votre usage concret — compte secondaire, dépenses de voyage ou organisation personnelle — qu’à la popularité seule.
Le service existe depuis le 9 juin 2016, ce qui donne à l’application un historique plutôt qu’une présence toute récente. Cela peut rassurer les personnes qui hésitent à confier des opérations courantes à un outil inconnu, mais cela ne dispense pas de lire les conditions à jour ni de vérifier que les fonctions disponibles correspondent à leurs attentes. La note et le volume d’avis offrent un repère général ; votre expérience dépendra aussi de votre parcours, de vos habitudes de paiement et de la façon dont vous comptez utiliser le compte.
Une solution à choisir pour un rôle bien défini
Je trouve l’application plus convaincante lorsqu’on sait dès le départ à quoi elle va servir. Pour une personne qui veut suivre un compte au jour le jour, recevoir des alertes de mouvement et disposer d’une carte pour ses dépenses, la proposition est facile à comprendre. Pour un foyer, elle peut prendre place dans une organisation existante, à condition de ne pas la confondre avec un espace collectif. Cette différence permet d’éviter une déception fréquente : attendre d’un compte personnel qu’il règle à lui seul les questions de budget partagé.
Si vous hésitez, commencez par écrire les deux ou trois usages que vous souhaitez réellement couvrir : achats quotidiens, dépenses séparées ou paiements pendant un déplacement, par exemple. Vérifiez ensuite les conditions et frais associés, puis décidez si le compte doit remplacer un compte existant ou simplement le compléter. Cette démarche est plus utile que de choisir sur la seule promesse d’une interface simple, car elle révèle rapidement si vous avez besoin d’un compte de paiement ou plutôt d’un outil de gestion collective.
Une banque accessible à tous
Ce que j’ai adoré d’emblée avec Nickel, c’est sa facilité d’accès. Vous n’avez pas besoin de rendez-vous compliqués ou de paperasse interminable. En quelques minutes, vous pouvez ouvrir un compte directement depuis l’application ou dans l’un des nombreux points de vente partenaires. Oui, vous avez bien lu, vous pouvez ouvrir un compte dans un bureau de tabac !
Fonctionnalités pratiques
En utilisant Nickel, j’ai rapidement remarqué que l’application est dotée de fonctionnalités très pratiques. Voici quelques-unes qui ont retenu mon attention :
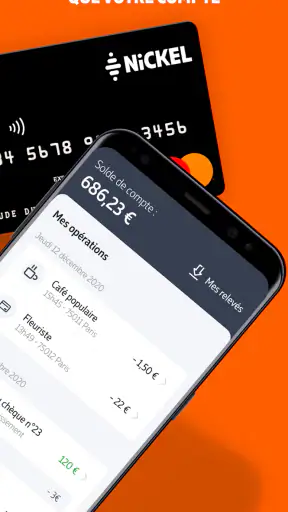
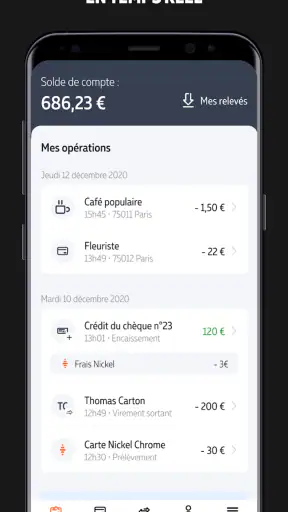
- Suivi des dépenses : L'application vous permet de suivre vos dépenses en temps réel. Chaque transaction est enregistrée instantanément, ce qui vous donne une vue d’ensemble claire de votre budget.
- Alertes instantanées : Vous recevez des notifications instantanées pour chaque mouvement sur votre compte. Parfait pour rester informé et éviter les mauvaises surprises.
- International : Nickel fonctionne à l’international, ce qui en fait un choix idéal pour les voyageurs fréquents. Vous pouvez retirer de l’argent et faire des paiements partout dans le monde.
Accessibilité et simplicité
L’un des points forts de Nickel est sans aucun doute son accessibilité. Pas besoin d'être un pro de la technologie pour s’y retrouver. L'interface est claire et intuitive, et même si vous n’êtes pas très à l’aise avec les applications bancaires, vous n’aurez aucun mal à naviguer dans celle-ci.
De plus, avec un coût mensuel très raisonnable, Nickel prouve qu’une bonne gestion bancaire ne doit pas être chère. J’apprécie particulièrement cette approche inclusive qui permet à tous d'avoir accès à des services bancaires essentiels.
Un service client réactif
Lors de mon expérience, j’ai eu besoin de contacter le service client pour une question sur une transaction. J’ai été agréablement surpris par leur réactivité et leur efficacité. Que ce soit par téléphone ou par chat, l’équipe est là pour vous aider rapidement, ce qui est vraiment rassurant.
Des améliorations possibles
Bien que l'application soit globalement excellente, il y a toujours place à l'amélioration. Par exemple, l’ajout de fonctionnalités supplémentaires comme des options de placement ou des conseils financiers personnalisés pourrait encore enrichir l'expérience utilisateur.
En conclusion, Nickel - Compte pour tous est une application que je recommande vivement à quiconque cherche une solution bancaire simple, accessible et efficace. Que vous soyez souvent en déplacement ou que vous cherchiez simplement à rationaliser votre budget au quotidien, Nickel a tout ce qu’il vous faut. En quelques clics, vous avez accès à une banque sans tracas, et ça, c’est vraiment top !
Foire aux questions
01Qu'est-ce que Nickel et comment fonctionne-t-il ?
Nickel est un compte bancaire accessible à tous, sans condition de revenu, de dépôt ou de patrimoine. Il vous permet d'ouvrir un compte en quelques minutes chez un buraliste partenaire. Une fois ouvert, vous recevez une carte Mastercard et un RIB pour effectuer vos transactions quotidiennes.
02Quels sont les frais associés à l'utilisation de Nickel ?
Nickel propose un tarif transparent avec des frais annuels fixes pour la gestion du compte. D'autres frais peuvent s'appliquer pour des opérations spécifiques comme les retraits aux distributeurs automatiques ou les paiements à l'étranger. Consultez la grille tarifaire sur leur site pour plus de détails.
03Nickel est-il sûr pour gérer mon argent ?
Oui, Nickel est sécurisé. Il est agréé par l'ACPR, une autorité de la Banque de France. De plus, les transactions sont protégées par des normes de sécurité élevées, incluant des systèmes de cryptage et des notifications instantanées pour chaque opération effectuée sur votre compte.
04Comment puis-je ouvrir un compte Nickel ?
Pour ouvrir un compte Nickel, rendez-vous chez un buraliste partenaire avec une pièce d'identité valide. Le processus est rapide, et vous pouvez repartir avec votre carte bancaire et votre RIB en seulement quelques minutes après l'ouverture du compte.
05Nickel offre-t-il des services supplémentaires ?
Oui, en plus des services bancaires de base, Nickel propose des options comme des assurances, le prélèvement automatique, et des outils de gestion de budget. Ces services permettent de personnaliser votre expérience bancaire selon vos besoins spécifiques.


